

美债2022=石油2020?
本文来自格隆汇专栏:中金研究,作者:李昭 齐伟 杨晓卿
美债市场流动性已接近2020年3月市场“失灵”时的水平
近日十年期美债利率盘中一度越过4.3%,引发市场关注。我们认为利率定价已经明显脱离均衡价格,受到以下几个因素影响:
1) 债券市场流动性过差。目前美联储账户上仍有2万亿美元隔夜逆回购,市场总体不缺美元流动性。但是今年宏观政策与市场波动性太大,同时美债存量增加导致做市商交易困难,美债市场存在严重流动性问题。可以用债券定价误差来衡量流动性:把市场上所有美债的久期定价模型的定价误差汇总,这个误差越大,说明市场上的定价扭曲越严重,市场流动性越差。定价误差数据显示目前美债市场流动性已经接近2020年3月在疫情影响下市场“失灵”时的水平,当时美联储被迫介入开始“无限量QE”,恢复债券市场正常运行。目前美债市场可能已经接近定价“失灵”的边缘,即使投资者认为利率明显偏离合理价格,也不敢逆市加仓交易。
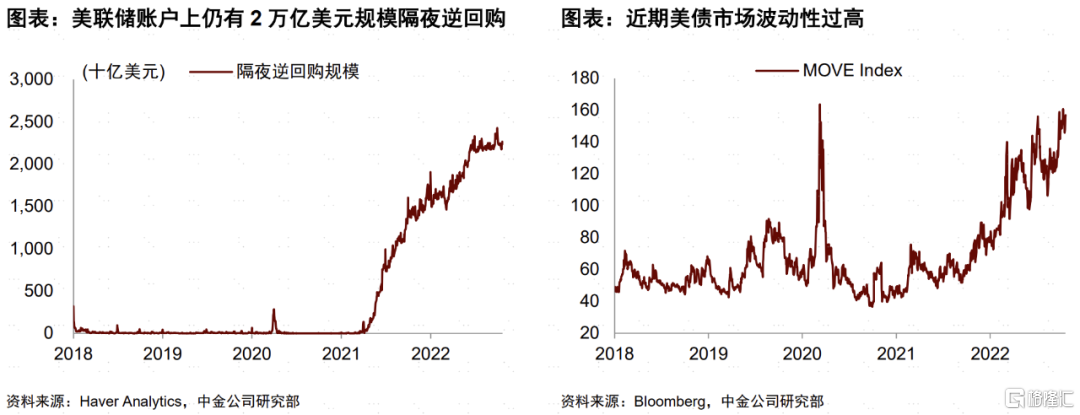
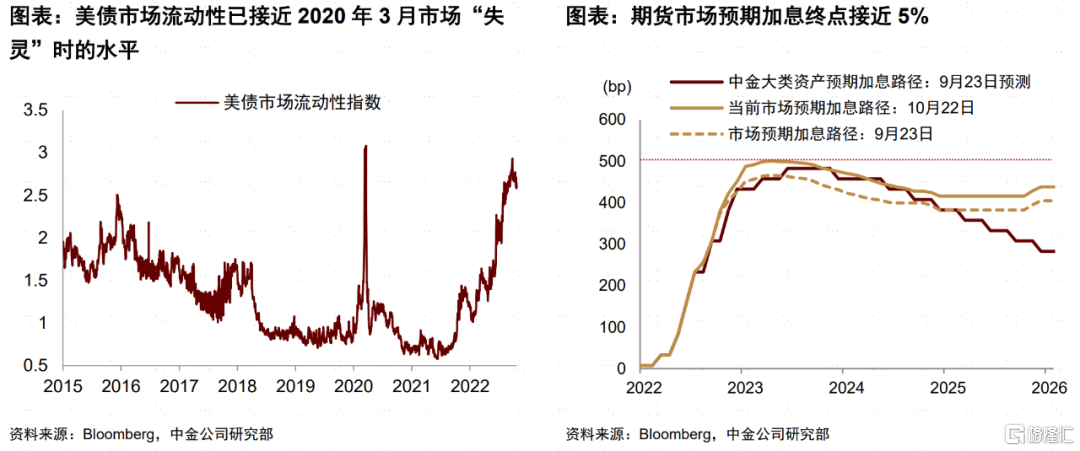
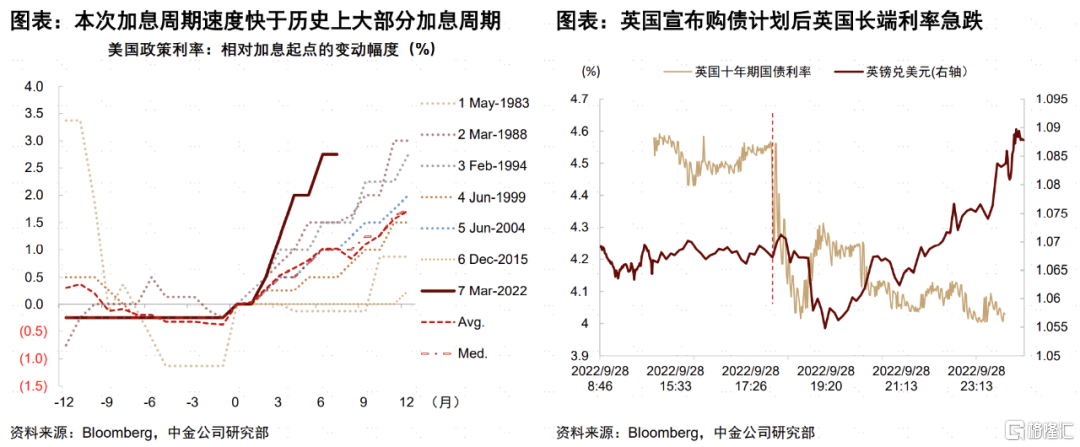
2) 英国政策黑天鹅事件成为压垮全球债券市场的最后一根稻草,英国债市直接崩盘,养老金出现偿付危机,全球市场联动波及美债(详见《大类资产观察:英国市场动荡如何影响全球?》)。受流动性偏低制约,虽然目前英国风险已经大幅缓解,美债利率并没有对基本面变化有明显反映。3) 美国8-9月份CPI通胀超出预期,美联储维持鹰派表态,市场预期加息的终点一度接近5%,形成“通胀恐慌”。
2022年的美债行情与2020年的石油行情有相似之处
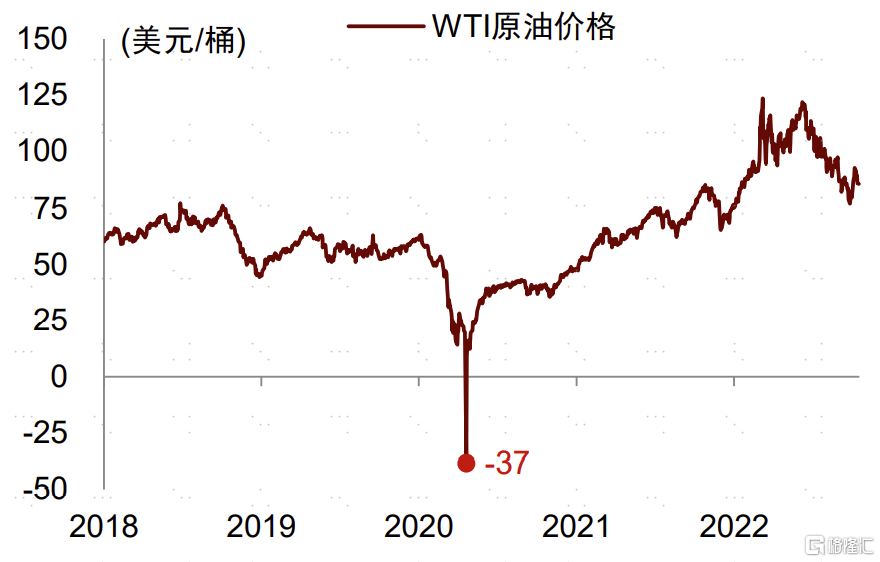
在全球大类资产中,上一个明显脱离基本面价格的资产可能是石油。2020年初受疫情冲击,石油需求大幅削减,油价断崖式下跌。由于石油是具有确定工业价值的资源品,并且疫情的负面冲击终将过去,只要下跌幅度足够大,理应提供确定性上涨机会。2020年3月,市场定价已把当时的困境演绎到极致,而未来形势反转又无悬念,因此投资者选择在油价低位“抄底”。但意外发生,储油能力出现暂时性短缺,交割机制导致油价彻底脱离基本面,WTI石油期货价格4月份跌至-37美元每桶,给投资者造成损失。事后来看,选择在2020年3-4月抄底石油的投资者对基本面的判断完全正确,未来2年油价从负数快速上涨到130美元,是全球大类资产中表现最亮眼的资产。如果在4月份承受损失后放弃基本面分析,会错过这波十年一遇的石油超级周期。
图表:WTI原油价格2020年一度跌至-37美元/桶
资料来源:Bloomberg,中金公司研究部
图表:过去两年内,石油是全球大类资产中表现最亮眼的资产(美元计价,全收益回报率)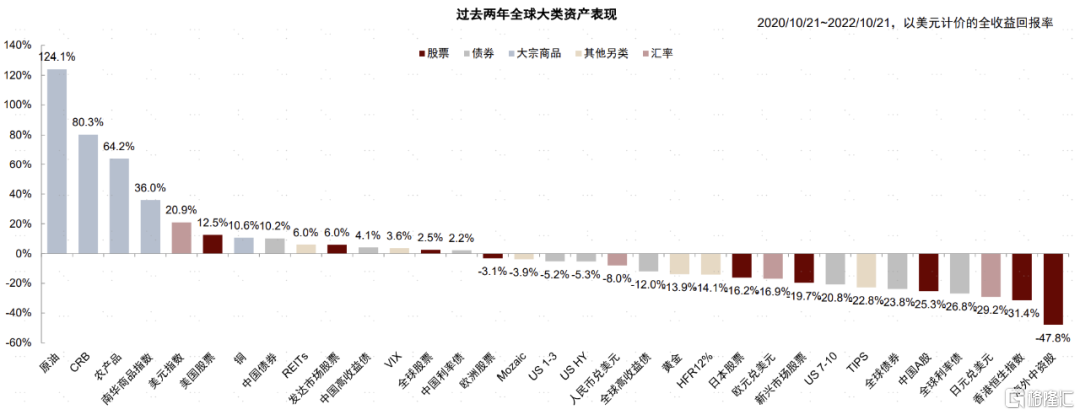
资料来源:Bloomberg,中金公司研究部
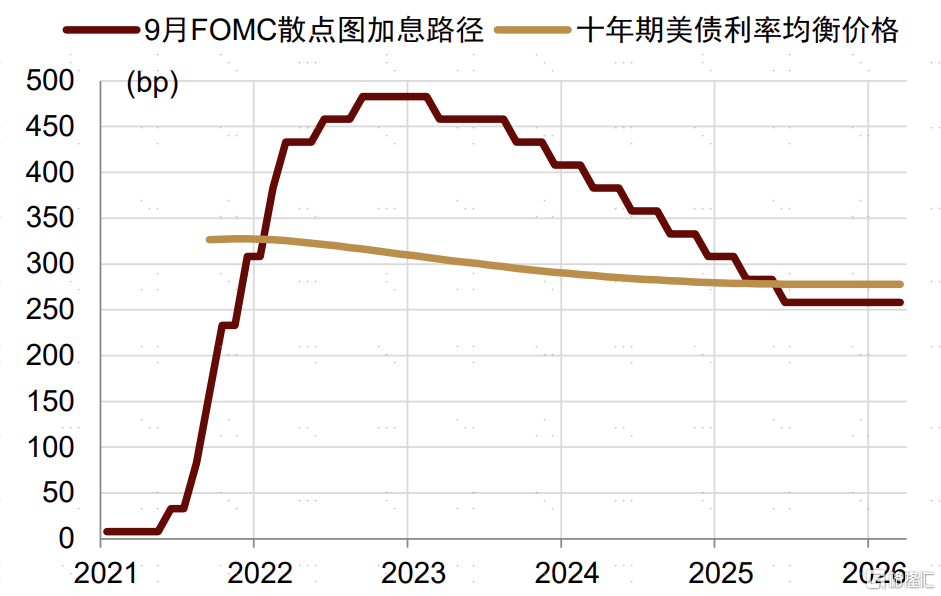
2022年10月的美债形势与2020年4月的石油形势类似,市场已经把当前宏观环境的定价打到极致,而未来形势逆转的可能性较高。当前看,通胀居高不下,联储激进紧缩,理应推高利率。但即使假设联储加息至4.8%停止,十年期美债利率均衡价格也仅为3.2%,市场定价已经高于均衡价格接近100bp。往前看,美国经济进入衰退已成定局,经济放缓将带来通胀明显改善,我们认为美债利率大幅下行也是大概率事件。但是若10月份抄底美债,也会承受较多损失。过去2个月我们对美债市场走势的预测出现较大偏差,但参考2020年的经验,我们认为不宜过度追随趋势而忽视基本面分析的信号。
图表:假设联储加息终点在4.8%,十年期美债利率2022年底的均衡价格在3.2%左右
资料来源:Bloomberg,中金公司研究部
美债利率预测,我们看对了什么,看错了什么,学到了什么
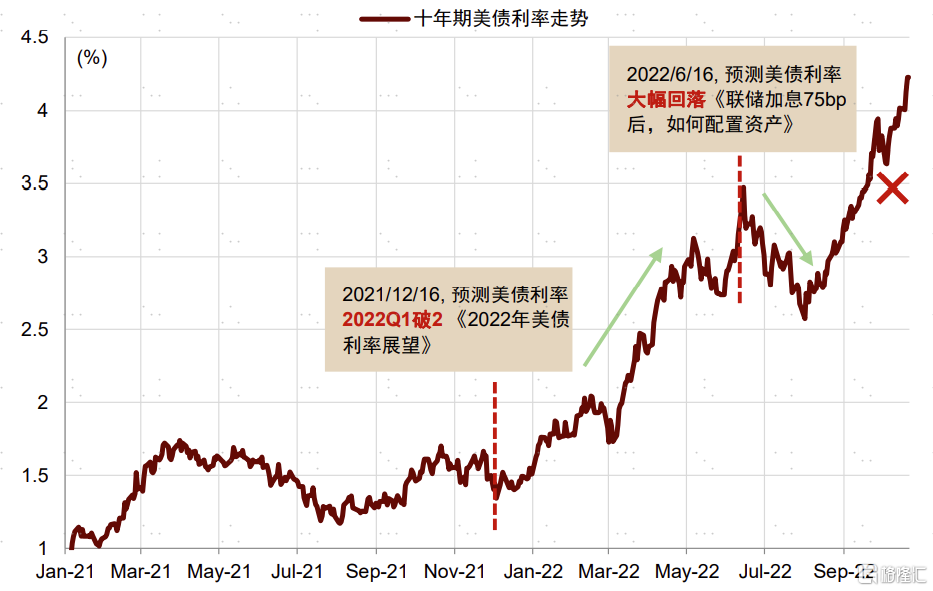
我们于2021年12月预测2022年美债利率大幅上行,2022年4月预测利率双向波动,6月预测利率大幅回落,随后转为中性,至此我们对于市场形势的预测基本兑现。但9月份以来,我们没有预测到美债利率从3%骤升至4.3%,主要由于没有充分考虑“非线性”与“小概率”事件的影响:
图表:我们准确判断出美债利率2021年底开始的上行趋势以及2022年6月后的回落趋势,但没有预测到美债利率冲高到4%以上
 资料来源:Bloomberg,中金公司研究部
首先,美债利率大幅上行归根结底是CPI通胀增速超预期的结果。我们对CPI的预测模型建立在经济数据的统计规律之上,隐含假设是数据的领先滞后关系可以根据历史规律线性外推,但近期通胀上涨幅度超出模型预测。其次,我们没有预测到英国政策意外与养老金危机。我们事前假设英国政府决策会符合理性与常识,但这一假设受到挑战,英国政策黑天鹅事件最终冲垮了美欧国债市场。吸取过去两个月的经验,我们认为疫情后世界的“非线性”需要更多关注,我们的基本面分析只能得出资产价格的平均路径与终点价格,但非线性事件可能使资产价格波动增大,完全可以大幅脱离均衡价格,并且需要更长的时间收敛至均衡价格。因此,虽然我们维持十年期美债利率下行至3%的预测不变,但将观点兑现的时间延长至2022Q4-2023Q1。
预测资产价格需要关注新的非线性事件——金融市场风险
10月份以前,大部分的非线性事件都推高美债利率,现在可能有一类非线性事件——金融市场风险——成为压低美债利率的力量。美联储可以选择牺牲经济增长控制通胀,但是可能无法接受金融市场紊乱与金融危机。本次加息周期速度快于历史上大部分加息周期,但当前金融市场的复杂程度远远超过几十年以前,一些机构与市场可能难以适应突如其来的高利率环境。以英国危机为例,在英债崩盘后,暴露了养老金LDI投资的杠杆率问题,英国央行也被迫选择以“暂时性QE”的形势稳定市场。我们认为其他国家的市场可能隐藏类似的问题,金融市场震荡后政策应对也可能接近英国央行的选择。目前除美债市场运行已经暴露问题以外,我们认为发达市场高收益公司债与新兴市场主权债的风险积累也不容忽视。事实上,近期华尔街日报报道联储官员已经开始关注“紧缩过度”风险,并有可能在12月美联储会议上放慢加息速度。尽管并非基准情景,但我们认为需要考虑美联储2023年提前调整加息与缩表政策的可能性。美债利率2023年可能继续宽幅震荡,但最终下行幅度可能超出预期。
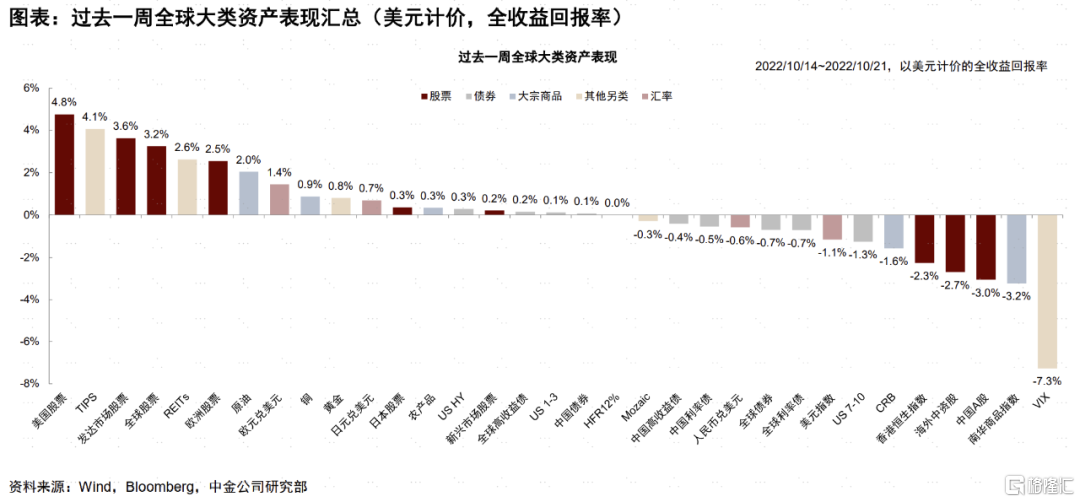
过去一周全球大类资产表现(2022/10/14-2022/10/21)
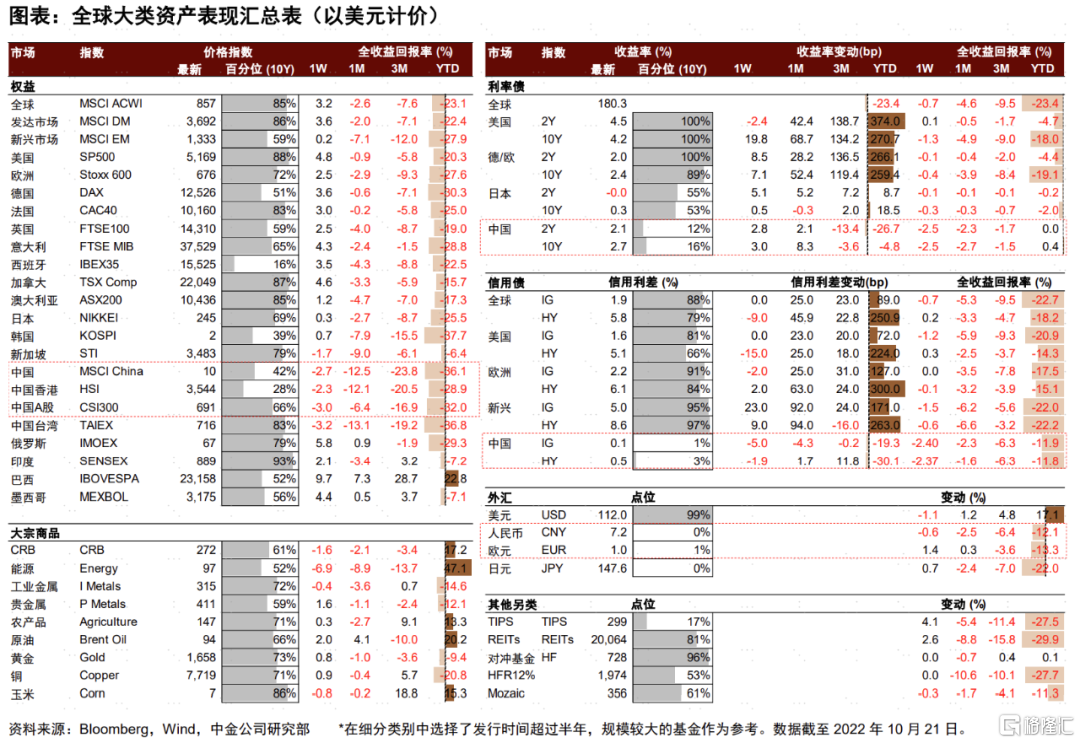
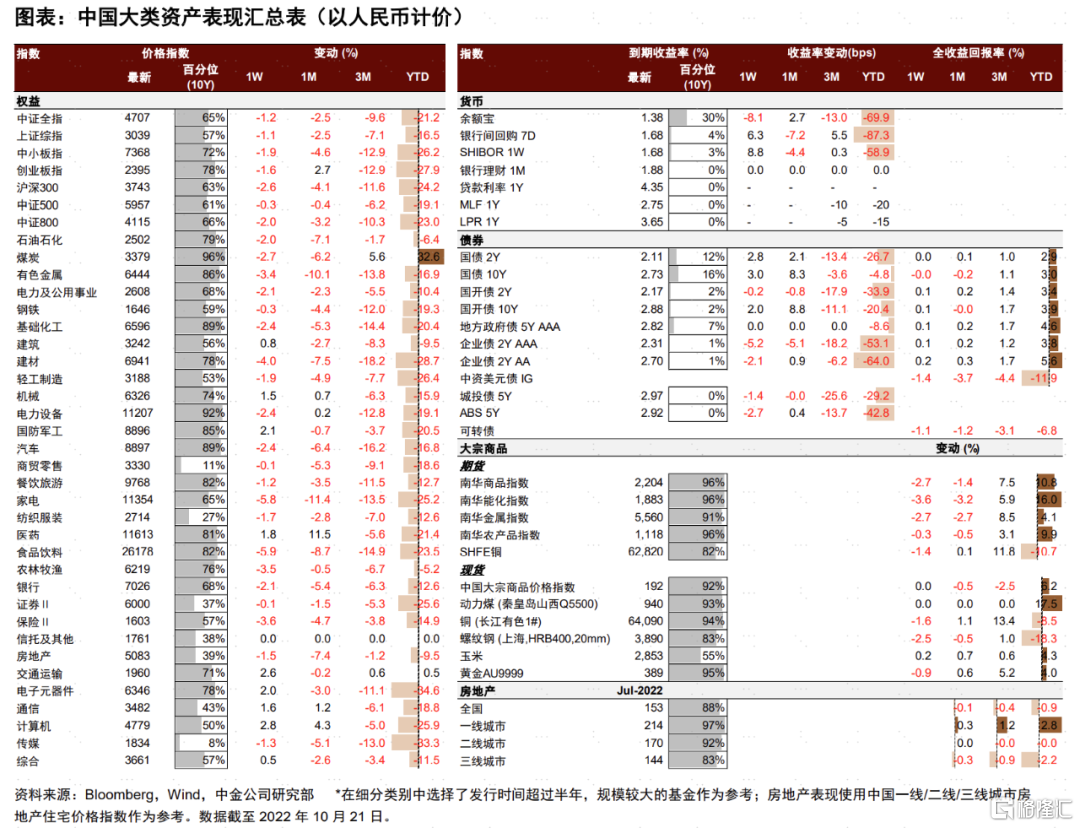
过去一周,全球大类资产表现相对排序为美股>黄金>中国债券>全球债券>美元>大宗商品>港股>A股。海外方面,上周四晚美国公布的9月通胀数据再超预期,叠加美联储官员鹰派表态,市场预期美联储加息终点提高至5%附近,降息预期也相应推后,受此影响美债利率上行突破4.3%,美元指数最高逼近114,黄金周内跌幅一度扩大至-3.7%,美股则因三季度业绩期和外围环境改善得到一定支撑;本周五市场开始讨论联储放缓加息速度,各类资产表现出现一定程度反转,美股继续上涨,周内累计上涨幅度高达4.8%,领跑全球大类资产,黄金表现也明显提振。国内方面,重要会议报告提出中国式现代化的内涵[1],重申发展是第一要务,着力点是实体经济,强调创新、绿色、协调,对当前社会各界关注问题给出明确回应,有助于稳定市场预期,周内A股也迎来“定向降息”[2],但受外部复杂环境和国内疫情影响,A股周内表现低迷,累计下跌3%,国债利率小幅走高,人民币汇率继续承压。
近期风险事件:国内关注9月工业企业利润数据(10月27日)和10月官方PMI数据(10月31日);海外关注美国/欧洲三季度GDP数据(10月27日/10月31日)和欧洲央行/日本央行10月利率决议(10月27日/10月28日)。
[1]依据人民网发布的现场实录:http://cpc.people.com.cn/20th/GB/448350/448415
[2]http://www.csf.com.cn/publish/main/1001/1117/20221020183228213500570/index.html
Follow us
More Content